3 % Steuereinbehalt für Nicht-Residenten beim Immobilienverkauf | Ratgeber & Risiken
Immobilienkauf von einem Nicht-Residenten in Spanien? Erfahren Sie, warum Sie 3 % einbehalten müssen, wie Sie das Modelo 211 abwickeln und fremde Steuerschulden vermeiden.
Der Glaube, steuerliche Pflichten beim Verkauf lägen allein beim Verkäufer, bricht vor dem spanischen Finanzamt zusammen: Ist dieser nicht in Spanien steueransässig, wird der Käufer per Gesetz zum Steuereintreiber – bei Haftung mit der eigenen Immobilie.
Bei jedem gewöhnlichen Immobilienkauf ist die Rollenverteilung klar: Der Käufer zahlt den vereinbarten Kaufpreis zuzüglich Erwerbsnebenkosten, und der Verkäufer begleicht aus dem Erlös seinen individuellen Veräußerungsgewinn. Handelt es sich beim Verkäufer jedoch um einen steuerlich Nicht-Residenten in Spanien (sei es ein ausländischer Eigentümer oder ein dauerhaft im Ausland gemeldeter spanischer Staatsbürger), ändert sich die Rechtslage grundlegend.
Die spanische Steuergesetzgebung vertraut nicht darauf, dass Steuerpflichtige ohne steuerlichen Wohnsitz im Land die Nicht-Residenten-Einkommensteuer (IRNR) freiwillig deklarieren, sobald das Kapital auf ein Auslandskonto transferiert wurde. Aus diesem Grund überträgt das Gesetz die Abführungspflicht unmittelbar auf den Erwerber: Der Käufer wird gesetzlich verpflichtet, exakt 3 % des gesamten beurkundeten Kaufpreises einzubehalten und fristgerecht an die spanische Steuerbehörde (Agencia Tributaria) abzuführen.
Die Falle der Unkenntnis: Der Käufer als Haftungsschuldner
Die größte Gefahr für den Immobilienkäufer besteht darin, diesen Einbehalt als nebensächliche Formalität oder freiwillige Vereinbarung zwischen Privatpersonen abzutun. Gemäß Art. 25 des spanischen Nicht-Residenten-Steuergesetzes (Real Decreto Legislativo 5/2004) ist der Erwerber zwingend verpflichtet, diesen Einbehalt direkt im Notartermin beim Vollzug der Eigentumsurkunde (Escritura Pública) vorzunehmen.
Zahlt der Käufer – aus mangelnder Beratung oder unzureichender Vertragsgestaltung – 100 % des Kaufpreises an den Nicht-Residenten aus, betreibt der spanische Fiskus keine aufwendige Vollstreckung im Heimatland des Verkäufers. Das Finanzamt wendet sich direkt an den Käufer.
In diesem Fall haftet die erworbene Immobilie dinglich für den nicht abgeführten Einbehalt zuzüglich Säumniszuschlägen und Strafen. Der Käufer haftet plötzlich für fremde Steuerschulden, die er vom Kaufpreis hätte abziehen müssen.
Der formelle Ablauf: Das Modelo 211 und die Fristen
Die Pflicht endet nicht am Notartisch mit der Aushändigung des Restbetrags von 97 %. Es gilt ein striktes Meldeverfahren:
- Abführung an die Staatskasse: Der Käufer muss den einbehaltenen Betrag innerhalb einer nicht verlängerbaren Frist von einem Monat ab dem Notartermin mittels des Steuerformulars Modelo 211 deklarieren und einzahlen.
- Aushändigung des Nachweises: Nach Zahlung muss dem Verkäufer die abgestempelte bzw. elektronisch validierte Durchschrift des Modelo 211 übergeben werden.
- Endgültige Veranlagung des Verkäufers: Mit diesem Nachweis hat der Verkäufer drei Monate Zeit, über das Modelo 210 seinen tatsächlichen Veräußerungsgewinn zu deklarieren. Ergibt die Berechnung eine geringere Steuerlast als die einbehaltenen 3 %, kann er die Erstattung des Differenzbetrags beantragen; war der Gewinn höher, muss er die Differenz nachentrichten.
Prävention von Beginn an: Schutz bereits im Arras-Vorvertrag
Erfährt der Verkäufer erst beim Notar vom 3%-Einbehalt, führt dies regelmäßig zu schweren Irritationen, da ausländische Verkäufer den Abzug häufig fälschlicherweise als eigenmächtige Kaufpreisminderung interpretieren.
Daher muss dieser Punkt bereits im Vorvertrag (Contrato de Arras) wasserdicht geregelt sein:
- Ausdrückliche Festhaltung des steuerlichen Status als Nicht-Resident.
- Gesetzliche Verpflichtung des Käufers zum 3%-Einbehalt beim Notartermin.
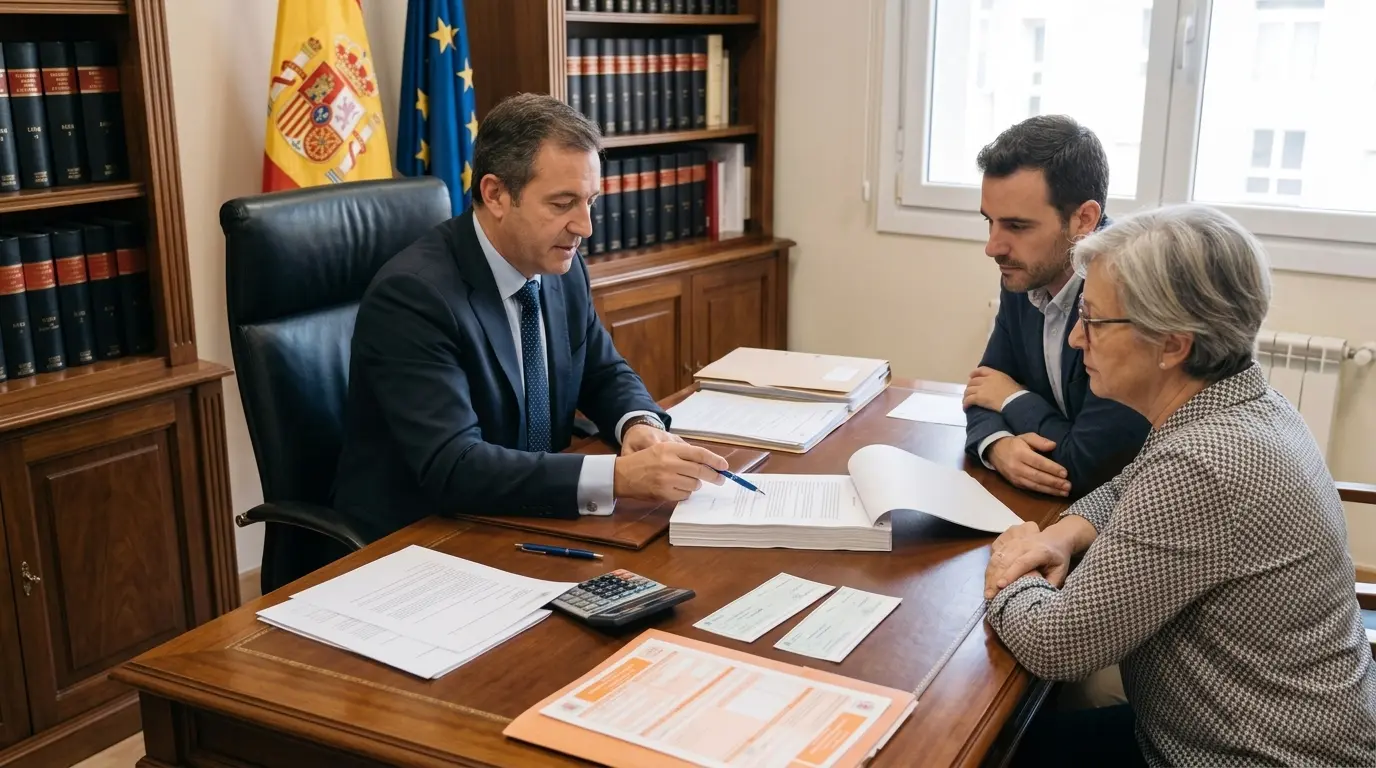
- Aufteilung der Zahlungsweise: getrennte Bankschecks über 97 % an den Verkäufer und 3 % zugunsten des Finanzamts zur Begleichung des Modelo 211.
Eine sorgfältige Dokumentenprüfung und die professionelle Abwicklung des Modelo 211 stellen sicher, dass der Immobilienerwerb von Beginn an frei von steuerlichen Nachforderungen bleibt.
Diskussion & Technische Fachfragen
0 KommentareMehrsprachige Community: Alle Beiträge werden mittels KI automatisch ins Spanische, Deutsche und Englische übersetzt.
Noch keine Kommentare zu diesem Thema
Seien Sie der Erste, der an der Fachdiskussion teilnimmt oder eine Immobilienfrage stellt.
Hinterlassen Sie einen Kommentar oder eine Fachfrage
Ihr Beitrag wird mittels Gemini KI automatisch ins Spanische und Englische übersetzt.